
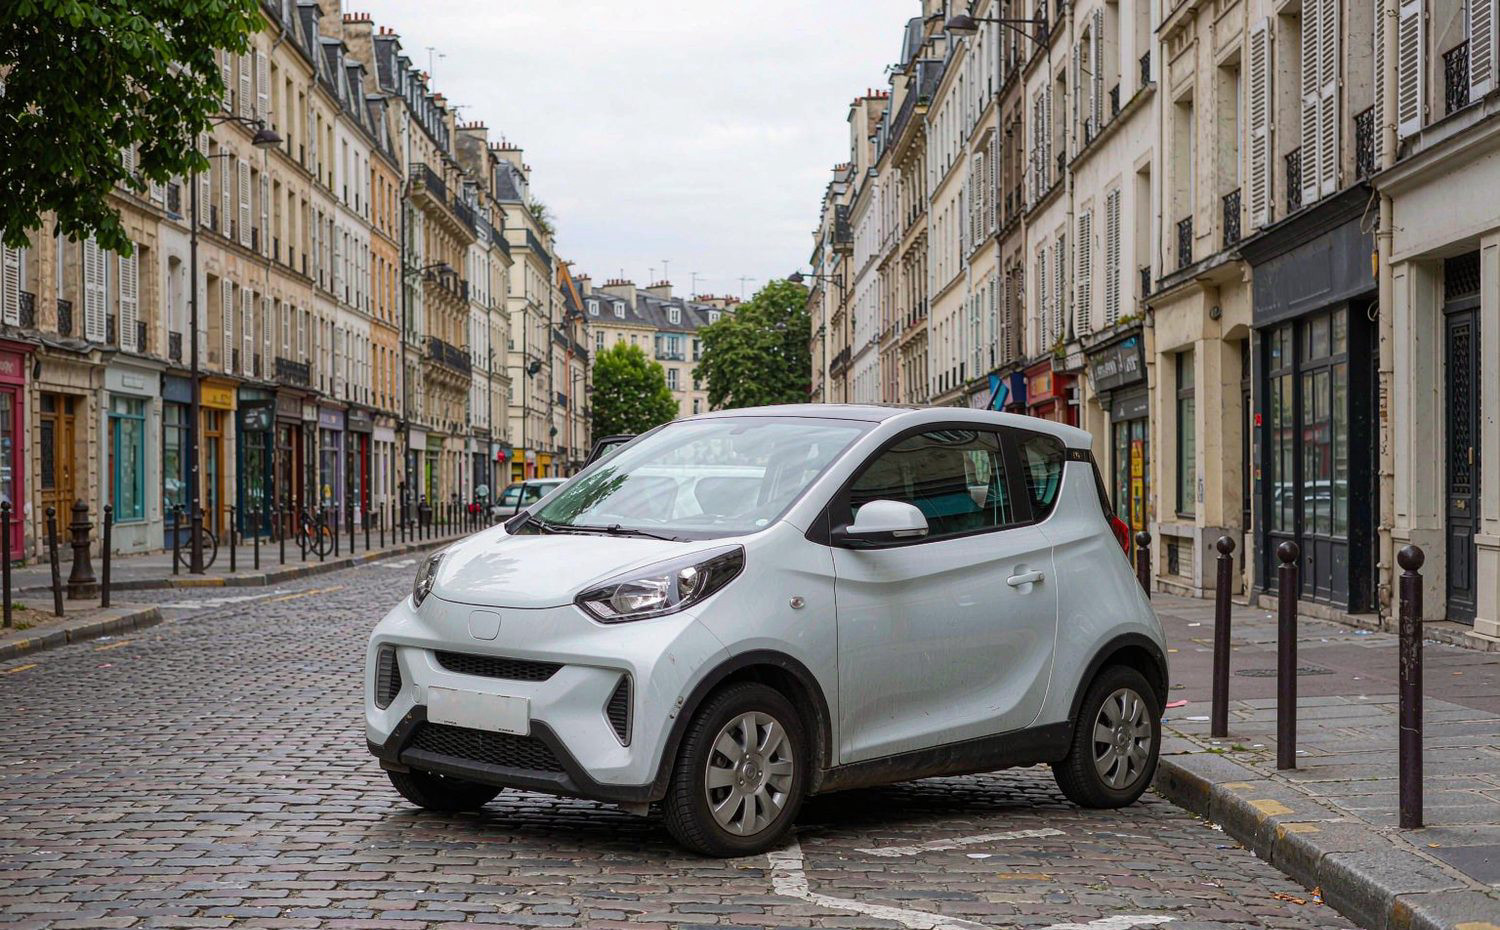
欧洲运输与环境联合会10月5日发布的报告给出了一组陡峭的增长曲线。2026年欧洲起售价低于2.5万欧元的纯电动车销量预计达到2024年的7倍,年底前该价格区间可选车型将增至16款,其中4款起售价低于2万欧元。
报告同时给出下一年的预期,2027年这类车型销量还将增长34%,接近2024年的10倍,起售价低于3万欧元的车型届时将占纯电动车市场近四分之一。价格带下移的速度,明显快于欧洲市场此前的普遍预期。
支撑这一判断的是注册量的整体抬升。今年1至8月,欧盟纯电动车新车注册量约164万辆,同比增长44.9%,市场份额由15.8%升至21.7%,累计注册量已经略高于纯汽油车,这是欧盟市场首次出现两类动力形式的位置互换。
车型供给的增加是价格下探的直接原因。过去两年欧洲车企把小型车平台的电动化改造排上了日程,雷诺、斯特兰蒂斯、大众等集团先后推出基于紧凑平台的纯电产品,中国品牌则以整车出口的方式进入同一价格带,双方在同一区间正面对撞。
中国品牌的进入改变了竞争节奏。国内A级与A0级纯电车已经完成多轮成本下探,电池、电驱与热管理的国产化率处于高位,这套成本结构平移到欧洲之后,仍有能力在2.5万欧元以下留出利润空间,这对本地车企构成了实打实的定价压力。
欧盟层面的碳排放考核是另一重推力。车企需要足够的低价纯电销量来拉低车队平均排放,否则将面临高额罚款,这与2025年放宽考核节奏后的市场表现形成对照,合规需求正在重新转化为低价车的投放动力。
2万欧元以下4款车型的出现,意味着欧洲纯电车第一次真正进入家庭第二辆车的预算区间。此前的纯电产品多集中在3.5万欧元以上,购车决策高度依赖补贴,价格门槛下移之后,需求结构会从补贴驱动转向使用场景驱动。
充电条件仍是普及速度的制约项。南欧与东欧的公共充电密度明显低于西欧,低价纯电车的车主多为公寓住户,缺少私人车位安装充电桩的条件,这类现实差距会让同一款车型在不同国家的销量表现拉开距离。
对中国车企而言,价格带下探既是机会也是考验。欧洲市场对售后响应、零部件库存与数据合规的要求远高于国内,单车利润本就有限,一旦出现批量质量问题,维修与召回成本会迅速吞掉前期积累的收益。
从更长周期看,低价纯电车的放量会重塑欧洲的入门车市场。燃油小型车的生存空间被进一步压缩,本地车企若不能在成本上给出回应,市场份额的流失将不再局限于电动车细分,而会传导到整个入门级市场。
永华证券提示:文章来自网络,不代表本站观点。


